
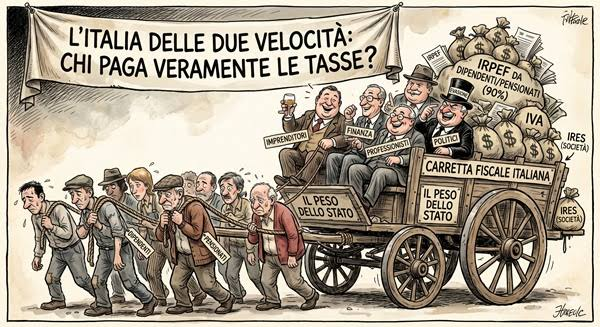
In tutte le graduatorie stilate da enti vari l’Italia figura spesso al primo posto in Europa quanto ad evasione fiscale. Compare così in parecchi studi di stima e lo conferma la Relazione 2025 a cura della Commissione istituita dall’attuale Ministero dell’Economia e Finanze che pur segnalando recenti progressi – di cui appresso daremo ragione – resta a 92,6 miliardi di euro, vale a dire circa cinque volte l’importo della Finanziaria 2025/26.
L’analisi della suddetta Commissione ministeriale riguarda vari tipi di tasse ed imposte e vàluta l’Irpef dovuta dai lavoratori autonomi come la più resistente alle operazioni di caccia alle risorse alle quali si dedica l’Agenzia delle Entrate. Non bisogna, però, condannare solo e soltanto l’Agenzia per inefficienza ma vedere quali disposizioni essa deve applicare e qui la “politica” ha un peso determinante dal momento che emana leggi e decreti a sua volontà. Le leggi del governo Meloni si distinguono per una impostazione che mette al riparo la sua base elettorale da accertamenti e ingiunzioni di pagamento e non c’era bisogno della sollecitazione che il PNRR poneva come condizione al governo. Infatti, tra le “riforme” che l’UE chiedeva all’Italia a garanzia della concessione dei prestiti, la lotta all’evasione era una di quelle fondamentali e si comprende perché: se vuoi i prestiti devi perseguire un incremento di entrate che garantisca il pagamento degli interessi e la restituzione del prestito stesso.
E riforma fu! Articolata e diretta alla tutela di quella piccola e media borghesia imprenditoriale, redditiera e professionale che costituisce uno dei tratti caratteristici del mondo economico italiano. Affianco ai colossi monopolistici, su cui abbiamo scritto di recente a proposito dell’attività regolata dal Piano Mattei, in Italia esiste tradizionalmente e con una struttura tenace una classe che oscilla tra piccola e media borghesia e che sul piano della struttura economica si esprime vessando gli strati proletari con uno sfruttamento feroce e, coerentemente, sostenendo in politica i peggiori governi che esprimono razzismo di stato, concezioni reazionarie e che garantiscono l’alta propensione di questi strati sociali all’evasione fiscale. Trascuriamo, per ora, il contributo che la cd sinistra ha dato a questo assetto sociale quando si avviò a revisionare le proprie radici pensando di rivolgersi a queste classi e farne la sua nuova base di consenso che sostituisse quella più tipicamente operaia. Fu così che nacque l’innamoramento del “piccolo è bello” naufragato in modo clamoroso causa l’instabilità storica delle mezze classi. Ecco quindi, pennellato con fretta, il contesto in cui si svolge la vicenda della politica fiscale del governo Meloni alla quale ritorniamo.
Le “riforme” che ha messo in atto il governo Meloni sono perfettamente conseguenti al quadro descritto e si avvalgono anche del silenzio e della complicità delle organizzazioni sindacali come pure della stagnazione – anch’essa conseguente – delle lotte proletarie perfino sul terreno dei propri interessi minimi. Il piano – perché si tratta di questo e non di operazioni estemporanee – si articola su tre assi: ravvedimento, rottamazione e concordato ma modifica anche alcuni strumenti tecnici della “riscossione” fiscale.
Un po’ di cronaca dell’evasione ci aiuterà a capire meglio il piano Meloni. Essendo il tema di vecchia data cominciamo con i governi precedenti che hanno inasprito i controlli e portato un recupero di 18,9 miliardi nel 2015; 20 miliardi nel 2017; 25 miliardi nel 2019; 13,8 miliardi nel 2021 (1).
Ad ottobre del 2022 irrompe sulla scena il governo Meloni e nel 2023 il gettito anti evasione sale a 31,4 miliardi e nel 2025 tocca i 36,2 miliardi. La presidente Meloni, senza tema di essere smentita dalla vera finta opposizione, si è fiondata sull’operazione e si è intestata subito il titolo di lottatrice antievasione ma è solo una tra le tante bugie propagandistiche di questo governo.
In realtà la quota dovuta alla azione del governo Meloni è stimata in meno di 2,9 miliardi e – ancora peggio – è dovuta alla rottamazione (2023) tramite la quale il contribuente accettava di pagare il dovuto arretrato dal 2000 al 2022 (avete capito bene, 22 anni di mancato pagamento!) e lo Stato procedeva – quasi fosse un premio – al condono di sanzioni ed interessi. Il mancato introito, vale a dire ciò che il contribuente avrebbe dovuto effettivamente versare, è ancora più grave se si considera l’inflazione che svalorizza la moneta con cui l’evasore – solertemente perdonato – si mette in regola dopo una ventina d’anni. Il resto, cioè 28,5 miliardi (31,4 miliardi meno i 2,9 miliardi stimati – stiamo parlando del 2024), provengono dai versamenti diretti dei contribuenti (2) a seguito delle comunicazioni fatte loro con atti dell’Agenzia delle Entrate o con lettere di compliance (3). Ma ai 28,5 miliardi di recupero dell’evasione vantata dalla Meloni bisogna sottrarre altri 7 miliardi dovuti agli accertamenti operati dal fisco. Ricordiamo che accertamento vuol dire che il fisco richiede al contribuente le somme non pagate compreso sanzioni ed interessi. Su quest’ultimi (gli interessi!) andrebbe aperto un capitolo a parte ma per ora ci limitiamo a dire che si tratta di tassi irrisori: 5% nel 2023 – 2% nel 2025 – 1,6% nel 2026 e anche qui non vi sfuggirà il perché del diminuire di questo tasso. La potente opera di lotta all’evasione vantata dal governo Meloni si riduce, con ciò, a circa 21,5 miliardi quindi in diminuzione rispetto agli anni precedenti.
Ma c’è dell’altro: a partire dal ’23 la data di inizio degli accertamenti è spostata al ’25 forse per dare un po’ di respiro ai poveri produttori di lavoro nero ed evasione sperando vanamente che nel frattempo abbiano una crisi di coscienza e ricorrano al “ravvedimento operoso” che vi presentiamo ora.
Il ravvedimento – uno degli assi delle riforme del governo – consente una ulteriore agevolazione all’evasore ed ecco in cosa consiste. Se negli anni precedenti all’insediamento della banda Meloni ti accorgevi dell’errore o di altro e pagavi spontaneamente prima che il fisco intervenisse, allora venivi esentato da sanzioni ed interessi. La cosa avrebbe in sé una ragione non solo nell’opera di collaborazione del cd fisco amico – amico, si ma solo delle categorie protette – ma anche nel risparmio delle operazioni di accertamento. Con la “riforma” Meloni dal ’23 in poi questa agevolazione tocca anche in caso di accertamento del fisco quando, cioè, è acclarato che il contribuente non ha pagato ciò che doveva. In altre parole, accertata l’evasione e quantificati gli importi dovuti, il contribuente usufruisce di un vero e proprio condono. La beffa si completa nel fatto che la riscossione viene portata in bilancio dell’Agenzia di Stato come entrata e vantata come successo ma non viene detto che in realtà si è formato un passivo per il mancato introito e che questo ricadrà sul bilancio dello stato che, com’è noto, si riflette in minori disponibilità per servizi, sanità, trasporti, sostegno ai redditi bassi, eccetera.
Pensate che sia finita? C’è ancora dell’altro da commentare visto che tutti gli osservatori economici e perfino l’Università Cattolica (4) ritengono che questi provvedimenti provocheranno sempre minori entrate al fisco e lo si comprenderà guardando altre due misure varate dai protettori di piccoli commercianti – quelli senza scrupoli, ovvio che non facciamo di tutte l’erbe un fascio – e balneari, tassisti e dentisti, ristoratori e autonoleggiatori, discoteche e bar ma perfino tabaccai e farmacisti, … un lungo elenco di milioni di votanti entusiasti della ducetta.
Ed ecco a voi la riforma del redditometro. Fino all’avvento del governo Meloni l’Agenzia delle Entrate procedeva a confrontare le spese e i beni in possesso di una persona con il reddito che dichiarava per verificarne la congruità e procedere ad un accertamento sintetico del presunto reddito reale e della relativa quota di eventuale evasione fiscale. Con la riforma Meloni questo strumento è stato profondamente modificato e il suo ambito è stato limitato ai casi di evasione più gravi e palesi. I controlli generalizzati ed estesi non sono più possibili: decreti ministeriali stabiliscono le soglie che devono essere superate per poter attivare i controlli fiscali. Li citeremo solo per dimostrare che servono ad escludere dal controllo proprio quelle attività che impiegano gli strati sociali che abbiamo citato prima.
I nuovi controlli si possono fare solo se si rispettano entrambi i requisiti seguenti: anzitutto il reddito calcolato dall’Agenzia deve superare del 20% quello dichiarato dal contribuente. Vale a dire che se la dichiarazione dei redditi è di 100mila euro l’anno posso procedere all’accertamento solo se dal calcolo del tenore di vita risulta che dovresti avere un reddito di 120mila euro. La seconda condizione è ancora più favorevole alla esenzione di fatto dai controlli: lo scostamento tra i due valori – reddito dichiarato e reddito presunto – deve essere di almeno dieci volte l’assegno sociale, cioè 71.011 euro, un differenziale che mette al riparo alcuni milioni di noncontribuenti anche se molti di loro dichiarano redditi inferiori a quelli dei propri dipendenti.
Ma ammettiamo il caso che il nostro soggetto abbia l’impudenza di dichiarare un reddito da elemosinante, mettiamo 10mila euro l’anno, l’Agenzia avrebbe gioco facile a contestargli un reddito di 90mila che costituirebbe il superamento di quel differenziale (80mila contro i 71mila di soglia prevista). Come fa, in questo caso il poveretto a cavarsela? Ecco che gli viene in soccorso il governo Meloni con la terza riforma: il concordato preventivo biennale che funziona – in buona sostanza – come segue.
L’impresa – piccola, grande, ditta individuale che sia – ha dichiarato un reddito di 10mila € ma il fisco stima che i profitti aziendali siano il doppio. Se la ditta ha aderito al C.P.B. beneficia della possibilità di pagare un’imposta dal 10 al 15% ma, si badi, solo sulla differenza tra il dichiarato e la valutazione del fisco. In sostanza è come se l’Agenzia avesse ammesso che la sua stima è troppo elevata e si “accontenta” del 10/15% sul surplus di reddito. I vantaggi per l’azienda non si fermano a questo, dato che l’Agenzia delle Entrate garantisce all’impresa che non farà accertamenti fiscali, in che modo? Mettendola in coda al monte delle pratiche di accertamento.
E’ ovvio che l’impresa aderirà a questo strumento in due casi: primo, se il suo reddito è superiore a quanto dichiarato e, secondo, se vuole mettersi al sicuro da accertamenti fiscali. Noterete che in entrambi i casi c’è una ammissione implicita di dichiarazione mendace, nel primo caso, oppure di avere almeno qualcosa da nascondere, nel secondo caso.
Come se non bastasse l’adesione al CPB comporta anche una rottamazione estesa fino al 2023 e questa misura viene confermata anche nella nuova manovra economica del governo Meloni. Per il biennio ’26-’27 sono previste alcune lievi restrizioni per l’accesso al concordato (5) (6) ma resta una leva strategica osannata con entusiasmo da Wolterskluwer, un’azienda che fa della difesa dagli attacchi del fisco una delle sue “mission”. Lasciamo a loro la parola.
“Per i commercialisti, la gestione di questo strumento non rappresenta più solo una scelta opzionale, ma una leva strategica per la pianificazione fiscale dei propri assistiti. […] Per chi aderisce al CPB 2025-2026, la Legge di Bilancio 2026 ha esteso l’opportunità di “blindare” le annualità pregresse (2019-2023) tramite il versamento di un’imposta sostitutiva calcolata su una base imponibile incrementata. Questo elemento di “sanatoria” è il vero valore aggiunto che il commercialista deve valutare nel calcolo di convenienza, poiché riduce drasticamente il rischio di accertamento per il passato.” (7)
Capite!? “… il rischio di accertamento”!
A mò di conclusione torniamo a quanto afferma l’Università Cattolica (v. nota 4) nella “Relazione sull’economia non osservata [cioè in nero] (8) e sull’evasione fiscale e contributiva 2025”. Ci limitiamo alle conclusioni finali di questa.
“In Italia, l’evasione fiscale è concentrata soprattutto tra lavoratori autonomi, piccole imprese e partite IVA, con i settori di ristoranti, locali notturni, tassisti e concessionari al primo posto per rischio ed “inaffidabilità” fiscale. Lo Stato perde oltre 100 miliardi di euro all’anno.
Categorie a “maggiore rischio”
I dati ufficiali e le analisi sulle pagelle fiscali (ISA) mostrano tassi alti di evasione o incongruenze nei redditi dichiarati in questi gruppi:
- Ristoranti, bar e discoteche
- Tassisti e autonoleggi
- Concessionari di beni e servizi
- Piccoli commercianti e artigiani
Categorie Più Affidabili
Al contrario, i contribuenti con i livelli più alti di adempimento e coerenza nei ricavi dichiarati includono:
- Farmacie e studi medici
- Notai e professionisti legali
- Consulenti, commercialisti e notai.
Anzitutto i termini “rischio” e “affidabilità”, secondo noi, sono del tutto impropri ma sappiamo che i cattolici hanno un linguaggio molto gentile e politicamente corretto come quando definiscono l’economia in nero come “economia non osservata”. Per quanto le parole, i termini in uso nel linguaggio abbiano un certo valore, non possiamo essere d’accordo con il breve elenco dei cd “affidabili”. Per quanto empiriche possano essere le nostre osservazioni, per quanto carenti di dati fermi, l’esperienza quotidiana di chi si rivolge – a pagamento, s’intende! – a dentisti, medici specialisti e professionisti varii è sempre la stessa, sempre uguale l’interrogativo che viene posto: “100€ ma se vuole la fattura sono 120€”. Vi risulta? E’ un po’ più chiaro il perché del consenso al governo Meloni, il perché dei sondaggi a favore, dei commenti entusiasti, delle difese ad oltranza che compaiono sui social?
Agli amici, a chi ti aiuta si ricambia con gratitudine e non fa nulla se qualche promessa non è stata mantenuta, se le accise non sono state eliminate, se il guardaroba della premier è un po’ troppo pieno, se qualche parlamentare è indagato e condannato con sentenza definitiva.
Note
1) Si tenga conto che il calo del ‘21 coincide con particolari misure di “sospensione” di alcuni accertamenti dovute alla situazione determinata dal Covid. Naturalmente i benefici di dette azioni non sono stati estesi ai redditi da lavoro dipendente e alle pensioni; ne hanno goduto solo le cd “mezze classi”.
2) Si tratta di cifre incassate dal soggetto impresa per conto di Comune, Provincia, Regione, INPS quando funge da sostituto d’imposta riscuotendo in prima battuta tasse ed imposte dell’utente finale che dovranno poi essere versate all’erario.
3) Sono avvisi bonari per segnalare errori, omissioni o incongruenze tra i dati dichiarati e quelli in possesso dell’Agenzia dell’Entrate. Il contribuente può mettersi in regola spontaneamente riducendo così eventuali sanzioni e procedure di accertamento.
4) Dal loro studio abbiamo tratto molti dei dati che citiamo in questo scritto ma le elaborazioni sono nostre. In particolare abbiamo sottratto dal totale dell’evasione le cifre riscosse, i cd. successi nella lotta all’evasione!
5) Si tratta del cd Ravvedimento Speciale (Sanatoria 2019-2023) per i soggetti che hanno aderito al concordato nel 2025 col versamento di una imposta sostitutiva versata in un’unica soluzione ma anche a rate – per i più poveri!
6) Si tratta di requisiti da operetta. Ci mancherebbe che lo Stato consenta l’adesione ad un concordato ad aziende che hanno debiti col fisco (superiori a 5000€) o che abbiano condanne pendenti, che abbiano omesso d presentare la dichiarazione dei redditi. Vale a dire le aziende con una buona pagella fiscale, il cd ISA.
7) Se volete saperne di più (ma anche solo per avere conferma di ciò che diciamo) alleghiamo il link di riferimento. https://www.wolterskluwer.com/it-it/expert-insights/concordato-preventivo-biennale-2026-2027?
8) nota della redazione.